中古住宅の住宅ローン控除は?条件と築年数の確認ポイントを解説
中古住宅を購入するなら、少しでも有利に住宅ローン控除を活用したいと考える方は多いのではないでしょうか。
しかし、実は新築と中古住宅では控除の条件や築年数の基準が異なり、正しく理解しておかないと、せっかくの制度を使えない可能性もあります。
そこで本記事では、中古住宅で住宅ローン控除を受けるための基本から、築年数や耐震基準、さらに床面積やローン返済期間などの具体的な条件まで、順を追ってわかりやすく解説します。
これから中古住宅の購入を検討している方が、どの物件を選び、どのタイミングで入居し、どのような手続きを行えばよいかをイメージできる内容になっています。
まずは全体像をつかみ、自分が控除の対象になりそうかどうかを一緒に確認していきましょう。
中古住宅でも使える住宅ローン控除の基本
住宅ローン控除は、年末時点の住宅ローン残高に一定の割合を掛けた金額を、所得税や住民税から控除できる制度です。
新築と中古住宅で共通する仕組みですが、中古住宅では耐震性や築年数など、建物の状況に応じた要件が細かく定められています。
また、省エネ性能などが高い中古住宅ほど、借入限度額や控除期間が有利になる区分も用意されています。
そのため、中古住宅の購入を検討する際は、物件の条件と税制上の区分を早めに確認しておくことが大切です。
住宅ローン控除を受けるためには、まず合計所得金額が一定以下であることが求められます。
中古住宅の場合も、合計所得金額がおおむね2,000万円以下であることが条件とされており、この上限を超えると控除は利用できません。
さらに、取得した中古住宅に居住用として入居する時期も重要で、取得からおおむね6か月以内に居住を開始し、その後も継続して住み続ける必要があります。
年収や入居時期の条件は、住宅ローン控除の適用可否に直結しますので、資金計画とあわせて慎重に確認することが大切です。
中古住宅で住宅ローン控除を受けるための物件条件として、登記簿上の床面積がおおむね50㎡以上であることや、その2分の1以上が自己の居住用であることが求められます。
店舗や事務所を兼ねた住宅の場合でも、居住部分が面積の過半を占めていれば控除対象になり得ます。
控除期間と控除率については、一般的な中古住宅では控除率0.7%・控除期間10年間が基本とされ、借入限度額2,000万円を前提とした最大控除額が設けられています。
一方で、省エネ基準適合住宅や認定住宅などに該当する中古住宅では、借入限度額が3,000万円、控除期間が13年間となる区分もあり、より長く・大きな控除が受けられる仕組みです。
| 項目 | 一般的な中古住宅 | 省エネ基準適合等の中古住宅 |
|---|---|---|
| 控除率 | 年末残高の0.7% | 年末残高の0.7% |
| 控除期間 | 10年間の税額控除 | 13年間の税額控除 |
| 借入限度額 | 上限2,000万円 | 上限3,000万円 |
| 主な物件条件 | 床面積50㎡以上 | 床面積50㎡以上かつ省エネ等 |
中古住宅の住宅ローン控除で求められる築年数と耐震基準の基本
中古住宅で住宅ローン控除を受けるためには、建物の「築年数要件」と「耐震基準」を満たしていることが重要です。
国税庁の案内では、建築後使用されたことのある住宅について、一定の築年数以内であるか、耐震基準に適合していることが要件とされています。
特に、現在の住宅ローン控除では、原則として耐震性の確保が重視されており、築年数だけでなく、証明書類の有無も確認する必要があります。
そのため、中古住宅を選ぶ際は、築年数と耐震性を一体の条件として把握しておくことが大切です。
中古住宅の築年数要件は、従来は木造で築20年以内、耐火構造で築25年以内が目安とされてきました。
一方、耐震基準に適合することが証明できる場合には、築年数が古くても住宅ローン控除の対象となる取扱いが整備されています。
国土交通省や国税庁の資料でも、耐震性が確保された既存住宅の流通を促す観点から、築年数要件と耐震基準を組み合わせて判断する仕組みが示されています。
つまり、築年数だけで早期にあきらめるのではなく、耐震基準を満たすかどうかを合わせて確認することが重要です。
建築年月日と住宅ローン控除との関係では、新耐震基準が導入された昭和56年6月以降に建築確認を受けた住宅かどうかが、大きな目安になります。
一般に、昭和56年6月以降に新耐震基準で設計された住宅は、現行の耐震基準に準じた構造とされており、住宅ローン控除の要件を満たしやすいと考えられます。
逆に、それ以前に建てられた住宅は、そのままでは耐震性が足りない可能性があるため、耐震改修や耐震基準適合証明書の取得など、追加の対応が必要になることがあります。
このように、建築年月日から新耐震基準かどうかを確認することが、住宅ローン控除の可否を判断する第一歩になります。
| 確認項目 | 主な内容 | 住宅ローン控除との関係 |
|---|---|---|
| 築年数要件 | 木造20年以内目安 | 要件充足で対象 |
| 新耐震基準 | 昭和56年6月以降建築 | 原則耐震性を評価 |
| 耐震証明書類 | 耐震基準適合証明等 | 築古でも対象可能 |
築年数要件を満たさない中古住宅でも、一定の条件を満たせば住宅ローン控除の対象となる場合があります。
具体的には、耐震基準適合証明書、建設住宅性能評価書の写し、既存住宅売買瑕疵保険の付保証明書などにより、耐震基準に適合していることが証明されれば、築年数が古い住宅でも要件を満たす取扱いが国税庁の制度で示されています。
また、必要に応じて耐震改修工事を実施し、改修後に耐震基準を満たしたことの証明を受けることで、住宅ローン控除の対象とすることも可能です。
したがって、築年数だけで判断せず、耐震改修や証明書類の取得も視野に入れて検討することが大切です。
中古住宅購入前に確認したい物件条件とローン条件
中古住宅で住宅ローン控除を受けるためには、まず物件そのものが要件を満たしているかを確認することが大切です。
具体的には、登記簿上の床面積が一定以上であることに加え、その床面積のうちどの程度を自分や家族の居住のために使用するかが重要になります。
例えば店舗兼住宅や事務所兼住宅の場合でも、家屋全体の床面積で判定されたうえで、床面積の2分の1以上を居住用として利用している必要があります。
購入前に、図面や登記事項証明書などを用いて、この条件を満たしているかを整理しておくと安心です。
次に、住宅ローン控除の対象となるローンかどうかを事前に確認することが重要です。
対象となるのは、住宅や敷地の取得のためなど一定の目的で借り入れ、かつ返済期間が10年以上の分割返済となっている借入金であることが求められます。
また、借換えを行う場合でも、新しい借入金が当初の住宅ローンの返済のためであり、同じく10年以上の返済期間などの要件を満たす必要があります。
金融機関との契約内容をよく確認し、返済期間や借入目的が制度の要件に合致しているかをチェックしておきましょう。
さらに、築古の中古住宅を検討している場合は、住宅ローン控除の適用可否に関わる書類や証明書類の準備状況を確認しておくことが欠かせません。
特に、一定の築年数を超える住宅については、耐震基準適合証明書や既存住宅売買瑕疵保険付保証明書、増改築等工事証明書などにより現行の耐震基準に適合していることを証明することが求められる場合があります。
また、これらの証明書の発行には、登記事項証明書、耐震診断書、工事請負契約書、設計図書などの提出が必要とされることが多いため、購入前から取得方法や必要な手続きについて確認しておくとスムーズです。
| 確認事項 | 主なポイント | 関係する書類 |
|---|---|---|
| 床面積と居住用割合 | 登記床面積と2分の1以上居住用 | 登記事項証明書・間取り図 |
| 住宅ローンの条件 | 返済期間10年以上の分割返済 | 金銭消費貸借契約書 |
| 築古物件の耐震等 | 耐震基準への適合と証明書取得 | 耐震基準適合証明書等 |
中古住宅で住宅ローン控除を受けるための具体的な手続きの流れ
中古住宅で住宅ローン控除を受けるためには、購入契約から入居、そして確定申告までの全体の流れを意識して計画的に進めることが大切です。
特に、取得日からあまり間隔を空けずに入居し、その年の12月31日まで引き続き居住していることが求められます。
また、控除の要件として「入居から原則6か月以内に取得した住宅」であることが必要とされる制度もあるため、資金計画と引渡し日・引越し日のスケジュールを慎重に調整する必要があります。
このように、スケジュールが要件に直結するため、早めに全体像を把握しておくと安心です。
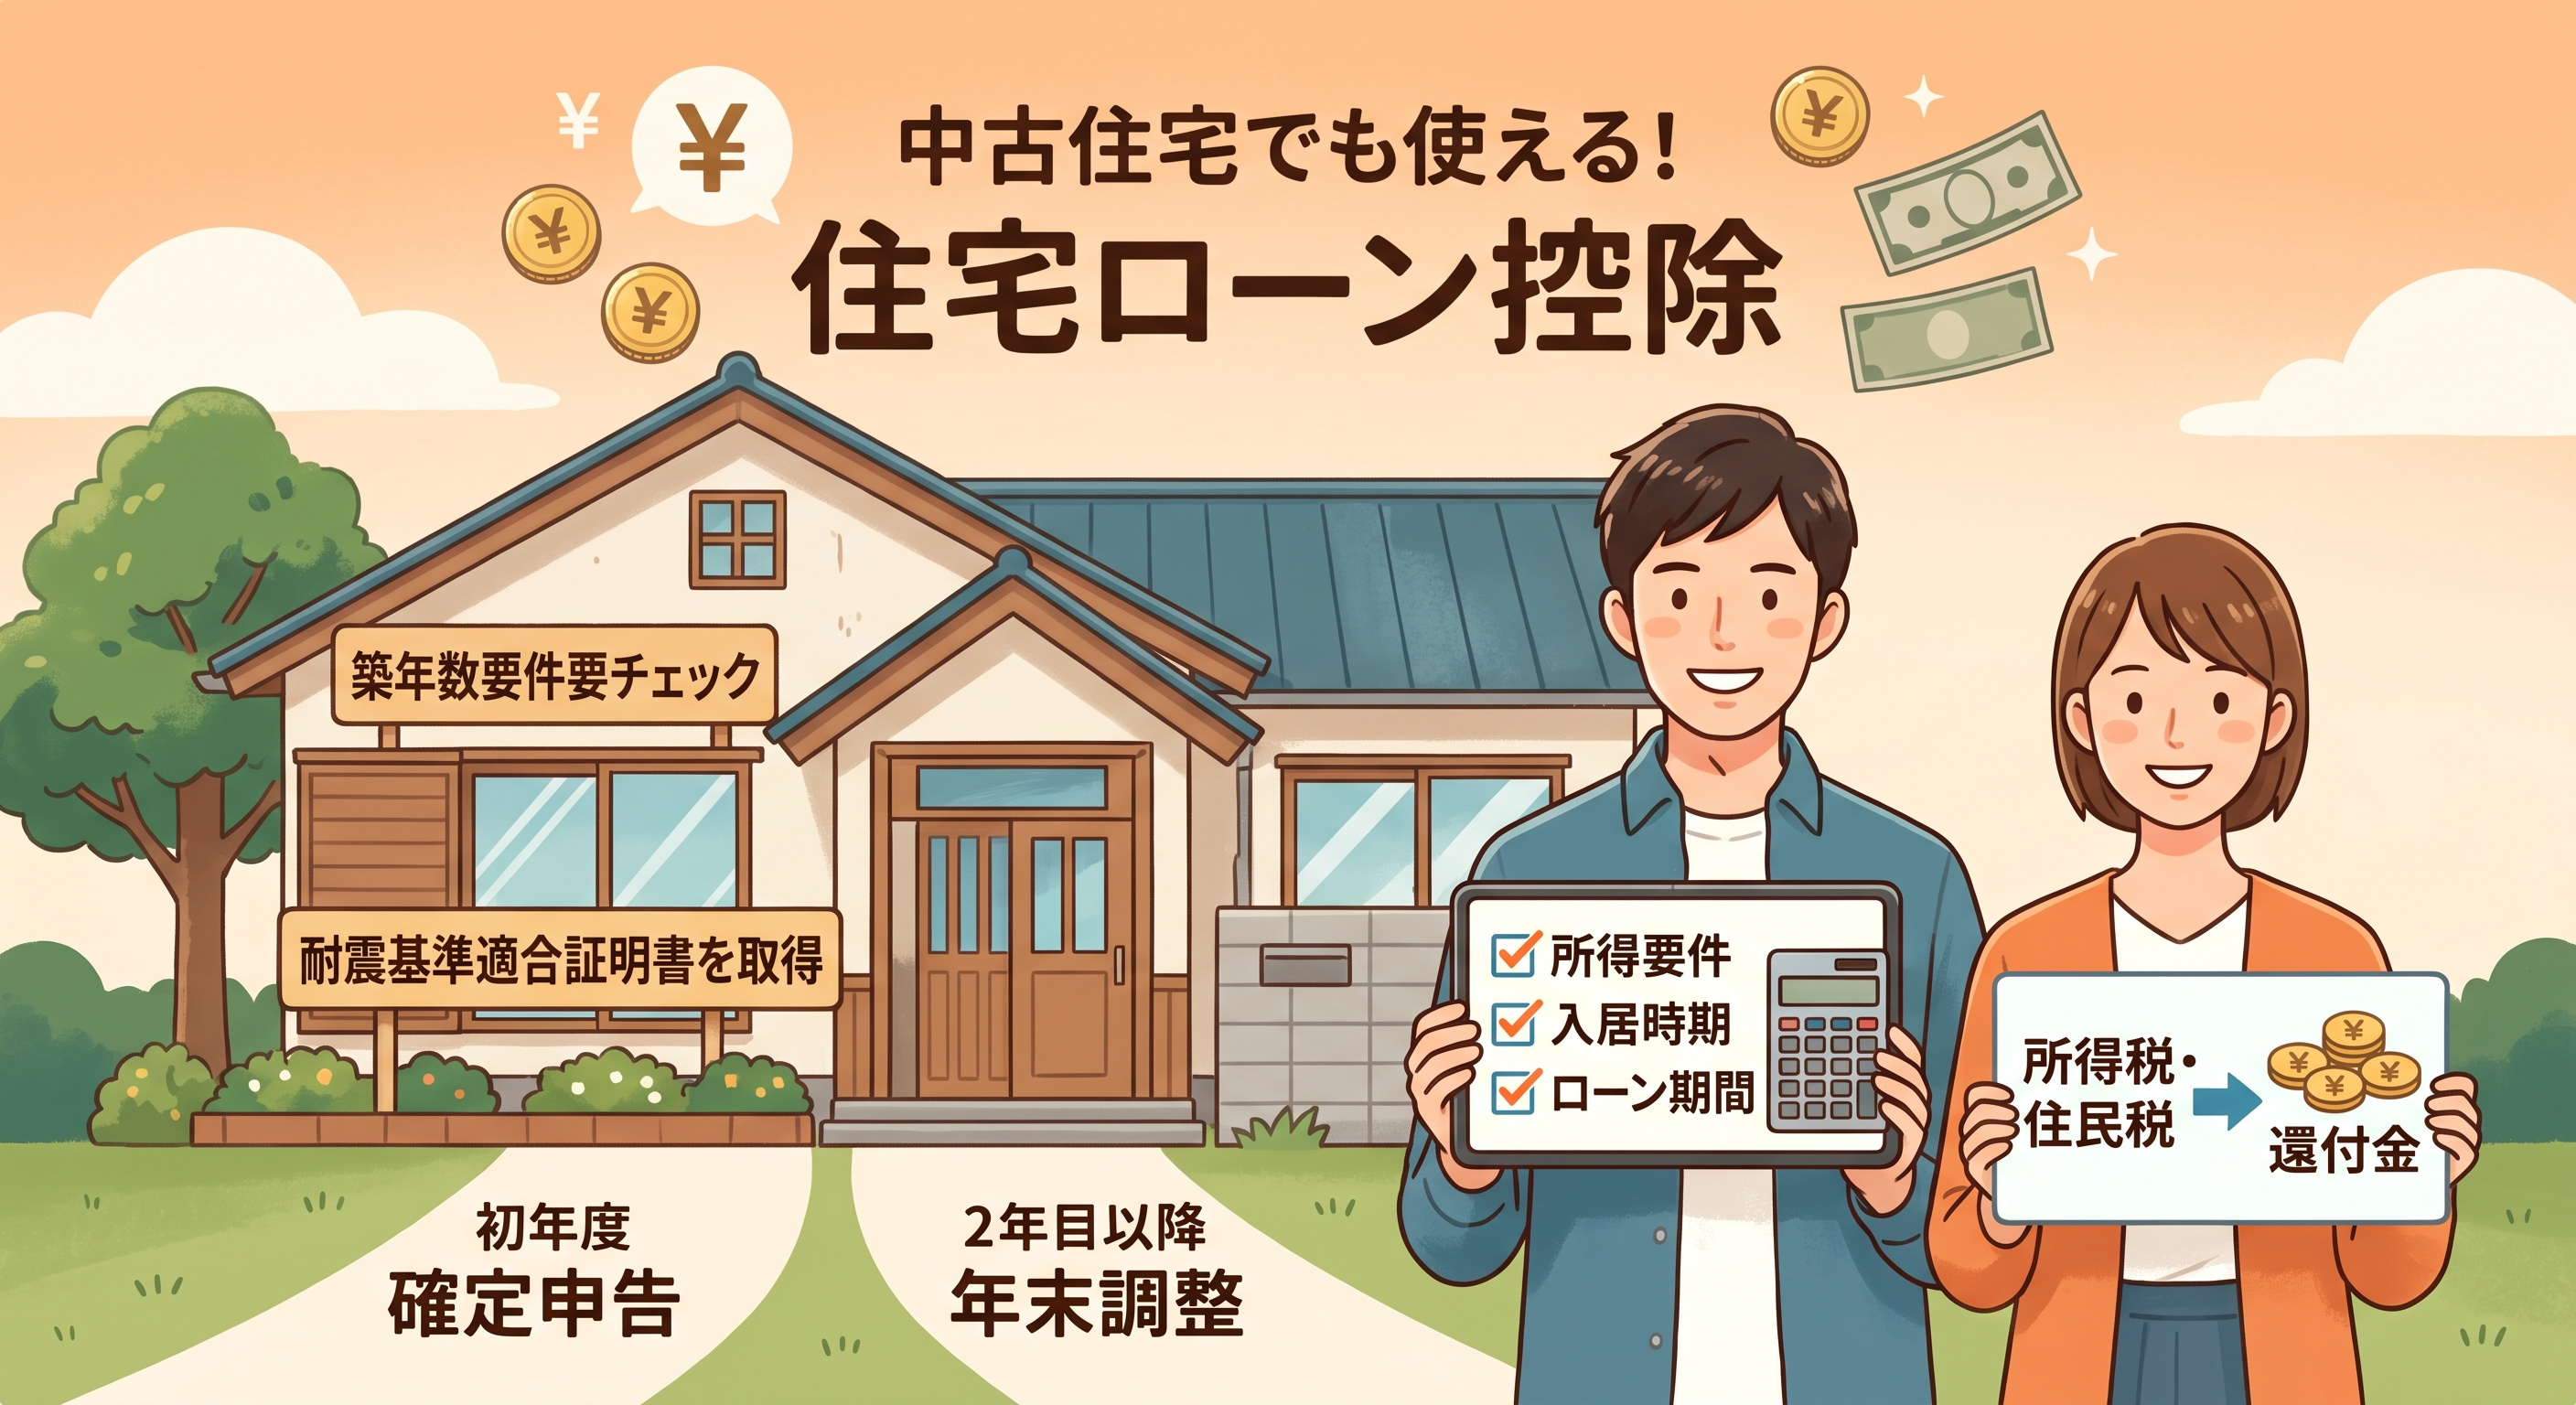
住宅ローン控除の初年度は、原則として確定申告が必要となります。
国税庁の「住宅ローン控除を受ける方へ」では、確定申告書とともに、「住宅借入金等特別控除の計算明細書」や金融機関から交付される「住宅取得資金に係る借入金の年末残高等証明書」、登記事項証明書、売買契約書の写しなどを添付することが示されています。
中古住宅の場合には、これらの共通書類に加え、建築後の経過年数によっては耐震基準適合証明書や建設住宅性能評価書の写しなどが必要となるケースがあります。
確定申告書等作成コーナーを利用すれば、画面の案内に沿って入力し、必要な書類を整理しながら申告することができます。
2年目以降の手続きは、1年目に確定申告を行っていれば、多くの給与所得者は勤務先の年末調整で住宅ローン控除を受けることができます。
この際には、税務署から送付される「住宅借入金等特別控除証明書」と、金融機関から交付される年末残高等証明書を勤務先へ提出することが一般的な流れです。
また、控除期間中に転居して居住の用に供しなくなった場合や、住宅ローンの繰上返済により返済期間が10年未満となった場合などは、控除の適用に影響が出る可能性があります。
そのため、控除期間中の生活やローンの返済計画に変更があるときには、その都度条件に合致しているかを確認することが重要です。
| 手続きの段階 | 主な必要書類 | 注意したいポイント |
|---|---|---|
| 購入から入居まで | 売買契約書一式 | 入居時期と要件確認 |
| 初年度の確定申告 | 確定申告書等一式 | 年末残高証明書の添付 |
| 2年目以降の手続き | 控除証明書と残高証明書 | 年末調整での申告 |
| 項目 | 条件 |
|---|---|
| 所得制限 | 合計所得金額がおおむね2,000万円以下であること |
| 居住要件 | 取得からおおむね6か月以内に入居し、引き続き住むこと |
| 住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 一般的な中古住宅 | 2,000万円 | 10年間 |
| 省エネ基準適合等の中古住宅 | 3,000万円 | 13年間 |
| 確認項目 | 基準となる条件 |
|---|---|
| 物件の広さと用途 | 登記簿上の床面積が50㎡以上で、その2分の1以上が自己居住用であること |
| ローンの返済期間 | 借入金の返済期間が10年以上の分割返済であること |
まとめ
中古住宅でも、条件を満たせば住宅ローン控除を受けられます。
築年数や新耐震基準、床面積、年収、入居時期、ローン期間など、事前確認がとても重要です。
とくに築年数要件を満たさない場合でも、耐震基準適合証明などで控除対象にできる可能性があります。
当社では、中古住宅専用の住宅ローン控除ガイドを作成しております♪ご希望の方は、メール・郵送でお渡し可能ですので、お気軽にお申し出下さい!
また、条件の整理から必要書類のチェック、手続きの流れまで分かりやすくサポートしています。
「うちの場合はどうなるのか?」を知りたい方は、まずはお気軽にご相談ください。