住宅ローンは変動と固定どっちが安心?初めてでも迷わない選び方を解説
初めて住宅ローンを組むとき、多くの方が悩むのが金利タイプです。
変動か固定か、どっちが自分に合っているのかは、今後数十年の家計に大きく影響します。
なんとなく月々の返済額だけで選んでしまうと、将来の金利上昇やライフプランの変化に対応しづらくなる可能性もあります。
そこで本記事では、変動金利と固定金利、全期間固定といった代表的な金利タイプの仕組みや違いをわかりやすく整理し、それぞれのメリット・デメリットを具体的に解説します。
さらに、家計の余裕度や返済期間などから、自分にとって適切な金利タイプを判断するステップもご紹介します。
これから住宅ローンを検討する方が、後悔のない選択をするための基礎知識として、ぜひ最後まで読み進めてみてください。
初めての住宅ローン金利タイプの基本
住宅ローンには、大きく分けて変動金利、固定金利期間選択型、全期間固定金利という3つの金利タイプがあります。
変動金利は、市場金利の動きに応じて返済の途中でも適用金利が見直される仕組みです。
固定金利期間選択型は、借入当初の一定期間だけ金利が固定され、その後は変動金利に移行するか、再度一定期間の固定を選び直す方式です。
全期間固定金利は、契約時点で完済までの金利が確定し、総返済額も把握しやすい点が特徴です。
変動金利型では、適用金利の見直しは通常半年ごとなどの一定間隔で行われ、金利が上下すると利息部分の金額も変動します。
一方で、返済額の見直し自体は数年ごとと定められていることが多く、急激な毎月返済額の増加を抑えるための仕組みが設けられている場合もあります。
固定金利期間選択型は、当初2年や10年などの固定期間中は返済額が原則変わりませんが、その後の金利水準次第で返済額が増減します。
全期間固定金利型では、原則として借入後に金利が変わらないため、市場金利が上昇しても毎月の返済額は一定のままです。
初めて住宅ローンを利用する方にとって、これら3つの金利タイプの違いを理解しておくことは、長期の返済計画を立てるうえで非常に重要です。
なぜなら、選んだ金利タイプによって、将来の返済額の変動の大きさや、家計の見通しの立てやすさが大きく変わるからです。
また、金利タイプごとに、金利が見直されるタイミングや総返済額の傾向も異なるため、自分の家計状況やリスクへの考え方と合っているかを確認する必要があります。
まずは基礎的な仕組みを押さえておくことで、後の見直しや借り換えを検討する際にも、落ち着いて判断しやすくなります。
| 金利タイプ | 金利変動の特徴 | 返済計画の立てやすさ |
|---|---|---|
| 変動金利型 | 市場金利に連動 | 将来額は不確実 |
| 固定金利期間選択型 | 一定期間のみ固定 | 当初期間は把握容易 |
| 全期間固定金利型 | 完済まで金利一定 | 長期計画が立てやすい |
変動金利を選ぶメリット・リスクの整理
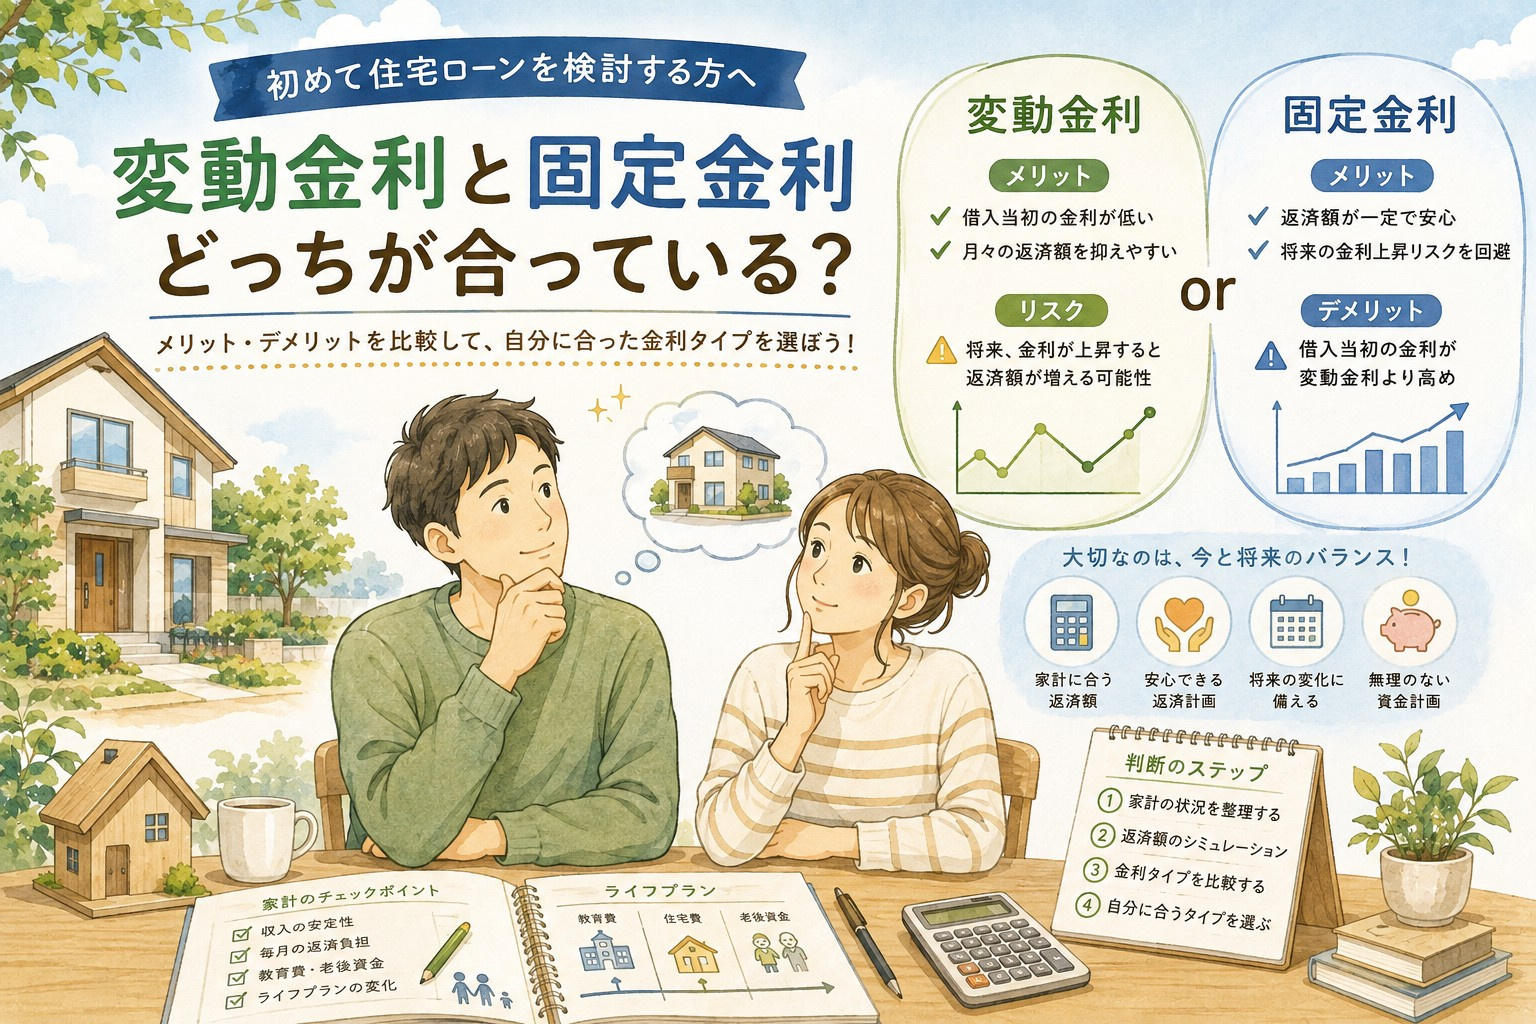
変動金利は、一般に固定金利よりも初期の金利水準が低く設定されやすく、その分だけ毎月の返済額を抑えやすい特徴があります。
同じ借入金額と返済期間でも、金利差によって毎月返済額と総返済額が大きく変わるため、家計への負担感も異なります。
特に返済開始から数年間は、教育費や引っ越し費用など他の支出も発生しやすいため、変動金利の低金利を活用することで資金に余裕を持たせやすくなります。
ただし、目先の返済額だけで判断すると、後から金利が上昇した場合に負担が増えるおそれがあるため注意が必要です。
変動金利では、通常は半年ごとに基準金利が見直され、理論上は返済中に何度も金利が変わる可能性があります。
一方で、多くの住宅ローンでは、毎月の返済額は原則として5年間は変えない仕組みになっており、急激に返済額が跳ね上がらないよう配慮されています。
この際、5年間で金利が大きく上昇しても、毎月返済額の増加幅には上限を設ける「5年ルール」や「125%ルール」などの仕組みが用意されていることがあります。
ただし、返済額の増加が抑えられた場合でも、支払う利息が増えると元金の減り方が遅くなるため、完済までの期間や総返済額が増える可能性がある点を理解しておくことが大切です。
初めて住宅ローンを組む方が変動金利を検討する際には、自分の家計が金利上昇にどの程度まで耐えられるかを事前に確認することが重要です。
具体的には、想定よりも金利が上がり、毎月返済額が数万円程度増えた場合でも、生活費や教育費、老後資金への積立を続けられるかを冷静に点検する必要があります。
また、将来の収入見通しや共働きの継続予定、ボーナスの安定性なども踏まえ、当面の返済額だけでなく長期的な家計全体のバランスを考えることが欠かせません。
そのうえで、変動金利の低さを重視するのか、返済額の見通しの立てやすさを優先するのか、自分たちに合ったリスク許容度を整理しておくことが求められます。
| 項目 | 変動金利の特徴 | 検討時の注意点 |
|---|---|---|
| 毎月返済額 | 借入当初は少なめ | 将来増加の可能性 |
| 金利見直し | 半年ごとに変動 | 長期の総返済額不透明 |
| 家計への影響 | 初期負担は軽減 | 金利上昇時の余裕必要 |
固定金利を選ぶメリット・デメリット
固定金利型の住宅ローンは、借入時に適用される金利が一定期間、もしくは完済まで変わらない仕組みです。
全期間固定金利型は借入から完済まで金利が変わらず、固定期間選択型は当初の一定期間のみ金利が固定されます。
金利があらかじめ決まっているため、将来の返済額を具体的に見通しやすいことが大きな特徴です。
まず、固定金利型の最大のメリットは、返済額が一定になりやすく家計管理がしやすい点です。
特に全期間固定金利型では、完済まで毎月の元利金の額が変わらないため、教育費や老後資金など長期の家計計画を立てやすくなります。
また、将来市場金利が上昇しても、契約時に決めた金利が続くので、金利上昇による返済額増加の心配がないことも安心材料になります。
一方で、固定金利型は借入当初の金利水準が、変動金利型より高めに設定される傾向があります。
そのため、同じ借入額と返済期間で比べると、当初から毎月返済額や総返済額が大きくなりやすい点がデメリットです。
また、将来金利が下がった場合でも、契約した固定金利自体は原則として下がらないため、結果として変動金利型よりも総返済額が高くなる可能性があります。
固定期間選択型を利用する場合は、当初固定期間終了後の金利がどう変わり得るかを確認しておくことが重要です。
多くの場合、固定期間終了後は、その時点の金利で変動金利型か新たな固定期間を選び直す仕組みになっており、その後の返済額は事前に確定しません。
初めて住宅ローンを組む方は、固定期間の長さによって金利水準や返済額がどう変わるか、金融機関のシミュレーションなどで比較しながら、自分の家計に無理のない範囲で選ぶことが大切です。
| 金利タイプ | 主なメリット | 主なデメリット |
|---|---|---|
| 全期間固定金利型 | 完済まで返済額一定 | 当初金利が比較的高め |
| 固定期間選択型 | 当初一定期間は返済安定 | 期間終了後の返済額不透明 |
| 変動金利型との比較 | 金利上昇リスクを抑制 | 総返済額が増えやすい傾向 |
変動か固定かどっち?初心者が踏むべき判断ステップ
変動金利か固定金利かを判断する際は、まず現在の家計の余裕度と今後の収入見通しを整理することが大切です。
一般社団法人全国銀行協会は、資金に余裕があり借入期間が短い場合は変動金利のメリットを受けやすく、家計に余裕がないうえ借入期間が長い場合は固定金利の方が適しているとしています。
また、住宅金融支援機構の調査では、実際には多くの利用者が低金利を理由に変動金利を選択している状況が示されています。
共働きか単独収入か、返済期間を何年に設定するかなど、家ごとの条件を整理したうえで金利タイプを比較検討することが重要です。
次に、金利が上昇した場合にどこまで返済額増加に耐えられるかを、簡単な試算で確認しておくことが役立ちます。
一般社団法人全国銀行協会は、金利変動リスクを過小評価しないよう、利用者への丁寧な説明を金融機関に求めており、金利タイプの違いが家計に与える影響を事前に把握しておくことの重要性が強調されています。
具体的には、手取り月収に対する住宅ローン返済額の割合がどの程度まで増えても生活費や教育費、老後資金の積立を維持できるかを確認するとよいでしょう。
返済額が将来どこまで増える可能性があるか、金融機関から提示されるシミュレーション資料も参考になります。
それでも迷う場合は、金利タイプを組み合わせる方法や、将来の見直し・借り換えの選択肢も視野に入れると判断しやすくなります。
国土交通省の資料では、変動金利と固定金利を併用する住宅ローンや、一定期間固定の後に原則変動金利となる商品など、複数の金利タイプを組み合わせた仕組みも整理されています。
また、全国銀行協会は、全期間固定のみで借りる場合よりも、変動と固定を組み合わせた方が毎月返済額を抑えつつ金利上昇リスクを分散できる例を示しています。
将来の収入や家族構成の変化に応じて、繰上返済や借り換えで金利タイプを見直す前提も含めて、長期的な返済計画を検討することが大切です。
| 判断項目 | 変動金利に向く条件 | 固定金利に向く条件 |
|---|---|---|
| 家計の余裕度 | 貯蓄十分・余裕あり | 毎月ぎりぎりの家計 |
| 収入の安定性 | 共働き・昇給期待 | 単独収入・変動大 |
| 借入条件 | 借入額少なめ・期間短め | 借入額多め・期間長め |
| リスクへの考え方 | 金利上昇に備え貯蓄 | 返済額の安定を最優先 |
住宅ローンの金利に関するよくあるご質問
住宅ローンの金利タイプにはどんな種類がありますか?
変動金利を選ぶメリットは何ですか?
変動金利の「5年ルール」とはどのような仕組みですか?
固定金利はどのような人に向いていますか?
変動か固定か、自分に合った金利タイプを選ぶコツは?
まとめ
住宅ローンの変動金利と固定金利は、どちらが正解というより「ご家庭に合うかどうか」が大切です。
家計の余裕度や働き方、返済期間、金利上昇への不安度を整理すれば、自分に向いた金利タイプが見えてきます。
当社では、初めての方にもシミュレーションを使いながら、変動と固定の違いや組み合わせ方を丁寧にご説明します。
具体的な返済額や将来の見直しまで一緒に検討できますので、迷っている方はまずお気軽にご相談ください。