リノベ済み物件の住宅ローンはどう選ぶ?30代が筑紫野市春日市大野城市で失敗しないコツ
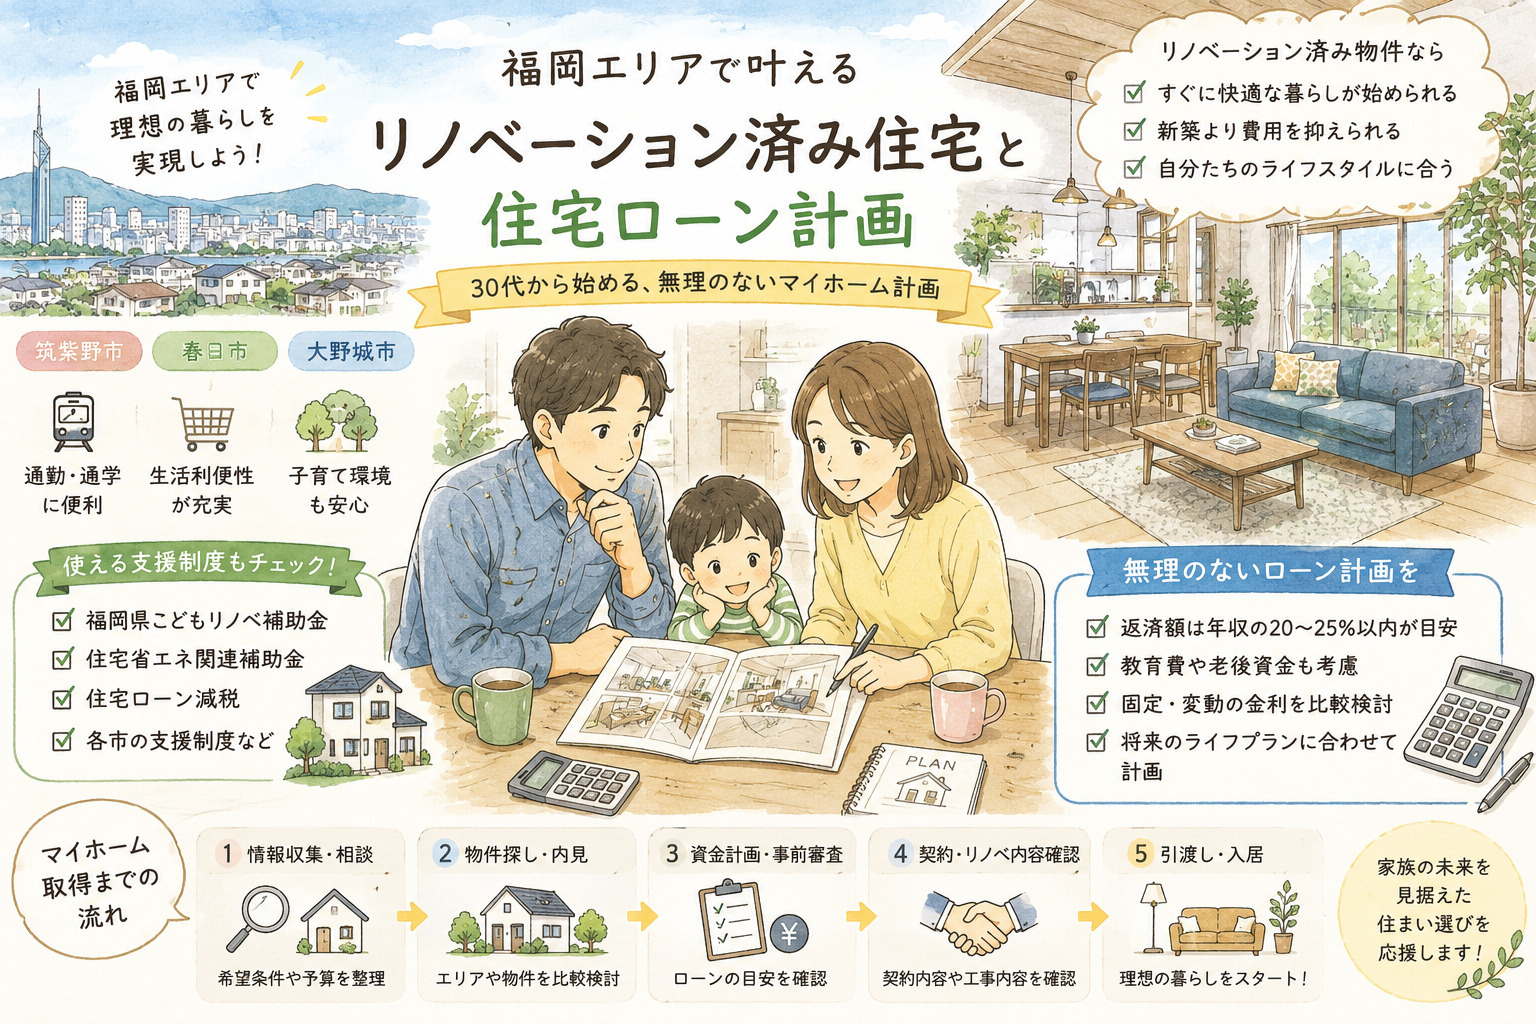
福岡エリアでリノベーション済み住宅を検討しながら、住宅ローンも無理なく組みたいと考える30代の方は年々増えています。
一方で、物件選びやローンの仕組み、各種補助金など、調べるべきポイントが多く、何から手を付ければ良いのか分かりにくいものです。
そこで本記事では、福岡エリアでリノベーション済み住宅を検討している30代向けに、エリア特性や支援制度、住宅ローンの基本から返済計画の考え方までを、順を追って整理します。
読み進めていただくことで、自分たち家族に合ったリノベ住宅と住宅ローンの組み方が、具体的にイメージできるようになるはずです。
マイホーム取得に向けて一歩を踏み出したい方は、ぜひ参考にしてください。
福岡エリアでリノベ住宅を選ぶ30代の現状
福岡県は総務省「住宅・土地統計調査」を基にした統計で、持ち家率がおおむね40%台半ばと全国平均と近い水準となっており、持ち家と賃貸がバランスよく混在する地域です。
さらに、近年は住宅ストックの増加とともに空き家率もおおむね10%台前半となっており、中古住宅を含めた既存住宅の活用が重要になっています。
福岡県宅地建物取引業協会などの市況レポートでは、中古戸建住宅の成約件数が一定数維持されていることも示されており、リノベーション前提で既存住宅を取得する動きが広がりつつあります。
その中で、子育てや通勤の利便性を重視する30代が、築年数の進んだ住宅をリノベーション済み住宅として選ぶ選択肢に注目する傾向が見られます。
筑紫野市は鉄道路線や幹線道路を通じて都市部とつながり、通勤や買物のアクセスに恵まれた住宅地として人口と世帯数が増加してきた経緯があります。
市の統計資料によると、世帯規模は縮小しつつも、子育て世帯の流入が続いており、保育や教育施設が集積するエリアが形成されています。
同様に、春日市や大野城市も鉄道駅を中心に住宅地が広がり、いずれも福岡都市圏の通勤圏として位置付けられているため、職場への移動時間と生活利便性のバランスを取りやすいことが特徴です。
このようなエリア特性から、築年数は経過していても立地条件に優れた住宅ストックが多く、リノベーション済み住宅として再生された物件が30代に受け入れられやすい土壌があります。
また、子育てと仕事を両立する30代にとっては、住宅取得にかけられる予算を抑えつつ、広さや通勤時間、学区などの条件を確保したいというニーズが強くなっています。
新築住宅と比べて、リノベーション済み住宅は取得価格を抑えやすく、その分を将来の教育費や貯蓄に振り向けやすいことが一つの理由です。
さらに、間取り変更や収納の工夫、断熱改修などがあらかじめ施されている物件であれば、入居後すぐに自分たちの暮らし方に合った住環境を実現でき、時間的なゆとりも確保しやすくなります。
価値観や働き方が多様化するなかで、「必要なところにだけ投資した住まい」を選べるリノベーション済み住宅は、福岡エリアで住まい探しをする30代にとって現実的で柔軟な選択肢となっています。
| 項目 | 福岡エリアの特徴 | 30代への影響 |
|---|---|---|
| 住宅ストック状況 | 持ち家率40%台半ば | 既存住宅取得の選択肢増加 |
| 中古住宅流通 | 空き家率10%台前半 | リノベ住宅の供給余地 |
| エリア特性 | 通勤利便性と生活機能集積 | 子育てと仕事両立しやすさ |
| ライフスタイル | 価値観と働き方の多様化 | 新築以外の住まい選択志向 |
リノベーション済み住宅と住宅ローンの基本知識
まず、リフォームとリノベーション、新築の違いを整理しておくことが大切です。
一般にリフォームは老朽化部分の修繕や設備交換など、元の状態に近づける工事を指し、リノベーションは間取り変更や断熱性能向上など、住まいの価値や機能を高める大規模な改修を含むことが多いです。
新築は構造体から新たに建てるため、建物性能を一から選べる一方で、取得費用が高くなりがちです。
そのため、リノベーション済み住宅を購入する際は、工事内容や実施時期、住宅の検査結果、アフターサービスの有無などを確認し、価格にきちんと反映されているかを見極めることが重要です。
次に、住宅ローンでリノベーション費用も一体化して借りる仕組みについて整理します。
多くの金融機関では、中古住宅の購入資金とリノベーション費用を合わせて、ひとつの住宅ローンとして借りられる商品や制度を用意しており、担保評価や資金使途の条件を満たすことが前提となります。
また、完成済みのリノベーション住宅を購入する場合は、原則として物件価格全体が住宅ローンの対象となり、追加工事分については別途リフォームローンを利用する形が一般的です。
いずれの場合も、返済期間や金利優遇の条件、自己資金の割合などが商品ごとに異なるため、事前に資金計画を立てて比較検討しておくことが欠かせません。
最後に、福岡エリアで利用しやすい住宅ローンの金利タイプと返済期間の考え方を押さえておきましょう。
多くの金融機関では、全期間固定金利型、一定期間のみ固定する固定金利期間選択型、定期的に金利が見直される変動金利型が用意されており、固定金利は返済額が安定しやすく、変動金利は当初の金利が低めに設定される傾向があります。
固定金利や変動金利の具体的な水準は金融機関や時期によって変動し、福岡県内でも住宅ローン基準金利に応じて見直しが行われています。
返済期間については、リノベーション済み住宅の場合でも最長35年前後とする商品が多い一方で、30代であれば老後の家計を見据え、無理のない月々返済と完済年齢のバランスを意識して設定することが大切です。
| 項目 | 主な内容 | 確認・検討のポイント |
|---|---|---|
| リノベ済み住宅の質 | 工事内容・検査状況 | 改修範囲と性能向上の有無 |
| 住宅ローンの組み方 | 購入資金と工事費の一体化 | 資金使途や担保条件の適合 |
| 金利タイプと返済期間 | 固定・変動と最長借入期間 | 返済額の安定性と完済年齢 |
筑紫野・春日・大野城で使える支援制度とリノベ費用
福岡県では、子育て世帯や若年世帯が既存住宅を取得し、リノベーションを行う場合に活用できる「福岡県こどもリノベ補助金」が用意されています。
中古住宅を取得して一定の子育て配慮や省エネ性の向上などを目的とした改修を行うと、工事内容に応じて上限額の範囲内で補助を受けられます。
また、国の住宅省エネ関連補助金と組み合わせて利用できる場合もあり、断熱性能や設備の更新を同時に進めやすい制度設計になっています。
対象要件や受付期間は年度ごとに変更される可能性があるため、申請前に福岡県の最新情報を確認することが大切です。
住宅ローンと併用しやすい支援としては、国の住宅ローン減税に加え、耐震性や省エネ性を高めるリフォームに対する各種補助制度があります。
住宅ローン減税は、中古住宅を取得してリノベーションを行う場合でも、床面積や居住用使用割合などの要件を満たせば適用を受けることができます。
さらに、窓の断熱改修や高効率給湯器の導入などは「住宅省エネ2026キャンペーン」に位置付けられる補助制度の対象となり、工事内容によって国と自治体の支援を併用できる場合があります。
同じ工事費用に二重で補助を受けることはできないため、どの工事をどの制度で申請するかを整理しておくと安心です。
リノベーション費用の目安としては、水まわり交換や内装更新を含む戸建て全体の改修で、一般的に数百万円から1,000万円前後になるケースが多いとされています。
30代の家庭では、手元資金だけで全ての工事費を賄うのではなく、頭金や諸費用の一部を自己資金から負担し、残りを住宅ローンやリフォームローンにより計画的に返済する考え方が現実的です。
補助金や税制優遇を前提にし過ぎると、制度変更の影響を受けやすくなるため、あくまで「プラスの効果」として見込み、基本は無理のない返済計画を軸に資金計画を立てることが重要です。
そのうえで、将来の家計収支の変化も踏まえながら、自己資金と借入額のバランスを検討していくと安心です。
| 支援制度の種類 | 主な対象工事 | 活用時のポイント |
|---|---|---|
| 福岡県こどもリノベ補助金 | 子育て配慮改修・省エネ改修 | 若年・子育て世帯向け要件確認 |
| 住宅省エネ関連補助金 | 断熱窓改修・高効率給湯器 | 国と自治体の併用可否を整理 |
| 住宅ローン減税 | 中古住宅取得+リノベ費用 | 床面積や居住開始時期の確認 |
| 自己資金・ローン計画 | 頭金・諸費用・工事費 | 返済比率と家計全体を試算 |
30代が安心して返せるリノベ住宅ローン計画の立て方
まず意識したいのは、毎月の住宅ローン返済額が手取り月収のどの程度までなら家計に負担が少ないかという点です。
一般的に、住宅ローンの年間返済額が年収の20~25%以内に収まる水準であれば、家計が安定しやすいとされています。
さらに、子どもの成長に伴う教育費の増加や、老後の生活費・医療費も見越して、貯蓄に回すお金を確保しておくことが重要です。
そのため、リノベーション済み住宅の購入予算は、「借りられる額」ではなく「無理なく返せる額」から逆算して考えることが安心につながります。
次に、頭金やボーナス払い、借入期間の組み合わせをどうするかを整理しておくと、具体的な返済イメージが持ちやすくなります。
頭金を多く用意できれば、毎月の返済額と総返済額を抑えやすくなりますが、手元資金が減りすぎると、急な支出への備えが不足するおそれがあります。
また、ボーナス払いを多く設定すると月々の返済は軽くなりますが、景気や働き方の変化でボーナスが減った場合のリスクが高まります。
借入期間については、期間を長くすると月々の負担は軽くなりますが、利息負担が増えるため、家計とライフプランの両方を見ながら、無理のない範囲で短めの期間を意識して検討することが大切です。
さらに、リノベーション済み住宅を選ぶ際には、物件価格だけでなく、立地や住宅性能、今後の維持費も含めた総合的な資金計画を立てることが重要です。
通勤や通学の利便性が高い立地や、必要な生活施設が身近にそろう環境を選ぶことで、交通費や時間的な負担を抑えやすくなります。
また、断熱性能や設備の省エネ性が高い住宅は、光熱費の節約につながり、長期的な家計の安定に貢献します。
このように、立地・性能・資金計画の優先順位を整理し、予算内で最もバランスの良い選択をすることが、30代が安心して返済を続けられるリノベ住宅ローン計画につながります。
| 項目 | 重視する理由 | 確認のポイント |
|---|---|---|
| 毎月返済額 | 家計の安定確保 | 手取りの20~25%以内 |
| 頭金と貯蓄 | 万一への備え確保 | 購入後の残高を重視 |
| 物件の立地 | 通勤通学と生活利便 | 交通費と時間の負担 |
| 住宅性能 | 光熱費と快適性 | 断熱性と設備の省エネ |
まとめ
リノベーション済み住宅は、予算を抑えつつ暮らしやすさも両立しやすい選択肢です。
住宅ローンとリノベ費用を上手に一体化すれば、月々の支払いもイメージしやすくなります。
また、支援制度や税制優遇を活用することで、自己資金の負担を軽くできる可能性もあります。
当社では、リノベ住宅の選び方から住宅ローン、補助金の確認、将来を見据えた返済計画まで、まとめてご相談いただけます。
具体的な金額シミュレーションや物件探しの進め方が気になる方は、ぜひお気軽にお問い合わせください。